Jetzt noch in die private Krankenversicherung wechseln.
Fünf Fragen, zwei Minuten – dann weißt du, ob es sich für dich lohnt.
- Bis zu 6 Monatsbeiträge garantiert zurück – jedes leistungsfreie Jahr¹
- Leistungen über GOÄ/GOZ hinaus, ohne Selbstbehalt
- Als Angestellter zahlt dein Arbeitgeber bis zu 50 % mit³
- Persönliche Beratung durch Alan Blazyca, HanseMerkur
Deine Angaben werden vertraulich behandelt und ausschließlich für deine persönliche Beratung genutzt.
- Kostenlos & unverbindlich
- Rückmeldung in 24 h
- HanseMerkur seit 1875
+ 6.750 € in nur einem Jahr – davon 3.600 € Sonderanhebung durch das GKV-Beitragssatzstabilisierungsgesetz.
Die aktuelle Lage
Die Grenze steigt. Das Fenster schließt sich.
Zum 01.01.2027 steigt die Versicherungspflichtgrenze auf 84.150 € brutto im Jahr – so stark wie lange nicht. Liegt dein Einkommen darunter, bleibt dir als Angestellter der Weg in die private Krankenversicherung ab 2027 erst einmal versperrt.
Die gute Nachricht: Wer am 31.12.2026 bereits privat vollversichert ist, genießt Bestandsschutz – für dich gilt dann weiter die regulär angepasste Grenze ohne Sonderaufschlag. Ob und bis wann das für dich noch klappt, prüft Alan in deinem persönlichen Check.
Ein Wechsel braucht Vorlauf – warte nicht bis Dezember.
Der Tarif
Best Fit – der Hochleistungstarif der HanseMerkur
Für alle, die beim Thema Gesundheit keine Kompromisse machen wollen – und dafür belohnt werden, wenn sie gesund bleiben.
Chefarzt & Wunschzimmer
Chefarztbehandlung und Unterbringung im Ein- oder Zweibettzimmer – ganz nach deinem Wunsch.
Über GOÄ/GOZ hinaus
Erstattung auch oberhalb der Höchstsätze der Gebührenordnungen für Ärzte und Zahnärzte – ohne Selbstbehalt.
100 % ambulant
Volle Erstattung für Arzt, Heilpraktiker und Heilmittel.
90 % Zahnersatz
Hochwertiger Zahnersatz, ohne dass du tief in die Tasche greifen musst.
Moderne Krebs-Früherkennung
Früherkennung per Bluttest – inklusive weiterführender Diagnostik wie PET/CT oder MRT.
Stark für Familien
Beitragsbefreiung während des Elterngeldbezugs und unkomplizierte Kindernachversicherung.
Rechenbeispiel
Was du wirklich zahlst – oft weniger als gedacht.
Beispiel: angestellt, 35 Jahre, Tarif Best Fit S. Dein Arbeitgeber trägt die Hälfte, und bleibst du leistungsfrei, bekommst du zusätzlich Beiträge zurück.⁴
| Monatsbeitrag Best Fit S | 760 € |
| Arbeitgeberanteil (50 %) | – 380 € |
| Dein Anteil | 380 € |
| Beitragsrückerstattungumgerechnet pro Monat, bei Leistungsfreiheit | – ca. 198 € |
| Effektiv pro Monat | ca. 182 € |
- ¹ Garantierte Beitragsrückerstattung von 6 Monatsbeiträgen des Grundtarifs AZP für jedes leistungsfreie Versicherungsjahr, Auszahlung im Folgejahr. Bestimmte Vorsorgeuntersuchungen sind unschädlich.
- ² Laut HanseMerkur Krankenversicherung AG für den Tarif Best Fit.
- ³ Arbeitgeberzuschuss für Angestellte: 50 % des Beitrags, höchstens bis zum gesetzlichen Höchstzuschuss.
- ⁴ Rechenbeispiel laut HanseMerkur. Beiträge und Leistungen abhängig von Alter, Gesundheitsprüfung und Tarifwahl.
Für wen?
Wer in die PKV wechseln kann
Angestellte
Mit einem Bruttoeinkommen über 77.400 € (2026) bzw. 84.150 € (2027). Dein Arbeitgeber beteiligt sich mit bis zu 50 % an deinem Beitrag.
Selbstständige & Freiberufler
Unabhängig vom Einkommen frei wählbar – ideal für Gründer, Unternehmer und Freiberufler.
Kurz erklärt
Alan erklärt's in 60 Sekunden
So einfach geht's
In drei Schritten zu deiner PKV
- 1
Fünf Fragen beantworten
Zwei Minuten, kostenlos und unverbindlich. Du erfährst sofort, ob ein Wechsel grundsätzlich für dich infrage kommt.
- 2
Persönliches Gespräch
Alan oder sein Team melden sich innerhalb von 24 Stunden, klären deinen Wechselzeitpunkt und deine Wunschleistungen.
- 3
Angebot & Entscheidung
Du bekommst dein individuelles Best-Fit-Angebot – auf Wunsch mit Risikovoranfrage – und entscheidest in Ruhe.
Dein Ansprechpartner
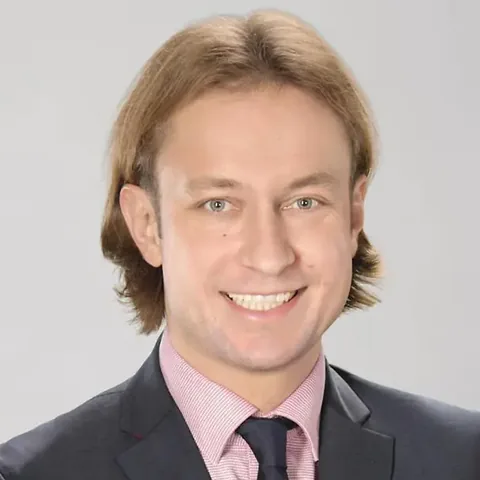
Alan Blazyca
Direktions-Geschäftsstellenleiter der HanseMerkur Krankenversicherung AG
Mit seinem siebenköpfigen Team in Murnau am Staffelsee betreut Alan Angestellte, Selbstständige und Beamte – persönlich vor Ort, am Telefon oder per Video. Zuverlässig, individuell und auch nach dem Abschluss für dich da, gerade dann, wenn es darauf ankommt.
Häufige Fragen
Gut zu wissen
Wer darf in die private Krankenversicherung wechseln?
Angestellte, deren regelmäßiges Bruttoeinkommen über der Versicherungspflichtgrenze liegt (2026: 77.400 €, 2027: 84.150 €). Selbstständige, Freiberufler und Beamte können unabhängig vom Einkommen in die PKV.
Warum ist das Jahr 2026 so entscheidend?
Mit dem GKV-Beitragssatzstabilisierungsgesetz steigt die Grenze 2027 außerordentlich um zusätzliche 3.600 € auf 84.150 €. Wer am 31.12.2026 bereits privat vollversichert ist, genießt Bestandsschutz und muss die Sonderanhebung nicht erreichen. Da ein Wechsel Vorlauf braucht (z. B. Kündigungsfristen), lohnt es sich, jetzt prüfen zu lassen, ob und bis wann das für dich noch möglich ist.
Zahlt mein Arbeitgeber mit?
Ja. Als Angestellter erhältst du einen Arbeitgeberzuschuss in Höhe von 50 % deines Beitrags – höchstens bis zum gesetzlichen Höchstzuschuss. Der Zuschuss wird direkt mit deinem Gehalt ausgezahlt.
Wird die PKV im Alter nicht unbezahlbar?
In der PKV werden in jüngeren Jahren Alterungsrückstellungen gebildet, die den Beitrag im Alter stabilisieren. Zusätzlich kannst du mit einem Beitragsentlastungs-Baustein gezielt vorsorgen, damit dein Beitrag im Rentenalter sinkt. Alan rechnet dir das gern transparent vor.
Was ist mit Gesundheitsfragen?
Vor dem Abschluss gibt es eine Gesundheitsprüfung. Auf Wunsch klärt Alan vorab per Risikovoranfrage, zu welchen Konditionen du versichert werden kannst – bevor du dich festlegst.
Kann ich zurück in die gesetzliche Krankenversicherung?
Nur in bestimmten Fällen, etwa wenn dein Einkommen wieder unter die Grenze fällt – ab 55 ist eine Rückkehr in der Regel ausgeschlossen. Der Wechsel sollte deshalb gut überlegt sein. Genau dafür ist die persönliche Beratung da.
Kostet der PKV-Check etwas?
Nein. Der Check und die Beratung sind für dich kostenlos und unverbindlich.
Lohnt sich die PKV für dich?
Finde es in zwei Minuten heraus.
Fünf kurze Fragen – danach meldet sich Alan persönlich bei dir. Kostenlos und unverbindlich.
PKV-Check starten